

No ano de 2024, os ativos do setor somaram R$ 885 bilhões, registrando crescimento de 21,1% sobre o ano anterior. No mesmo período, as captações totalizaram R$ 708 bilhões, representando um avanço de 21,7%.
Esses números, confirmados por relatórios do Banco Central e da Organização das Cooperativas Brasileiras, evidenciam a força desse modelo, que conecta 16,2 milhões de pessoas físicas e 3 milhões de empresas cooperadas.
A relevância social também é inquestionável: hoje, o sistema já está presente em 58% dos municípios brasileiros, com mais de 25,8 milhões de cooperados, o equivalente a 12,14% da população brasileira, representando um crescimento de 66% nos últimos cinco anos, segundo o Sistema Nacional de Crédito Cooperativo (SNCC).
Mais do que números, esse avanço reflete a capacidade das cooperativas de promover inclusão social e financeira em regiões onde muitas vezes não há presença de bancos tradicionais. Trata-se de um modelo que combina tradição, mais de 70 anos de história no país, com capacidade de renovação.
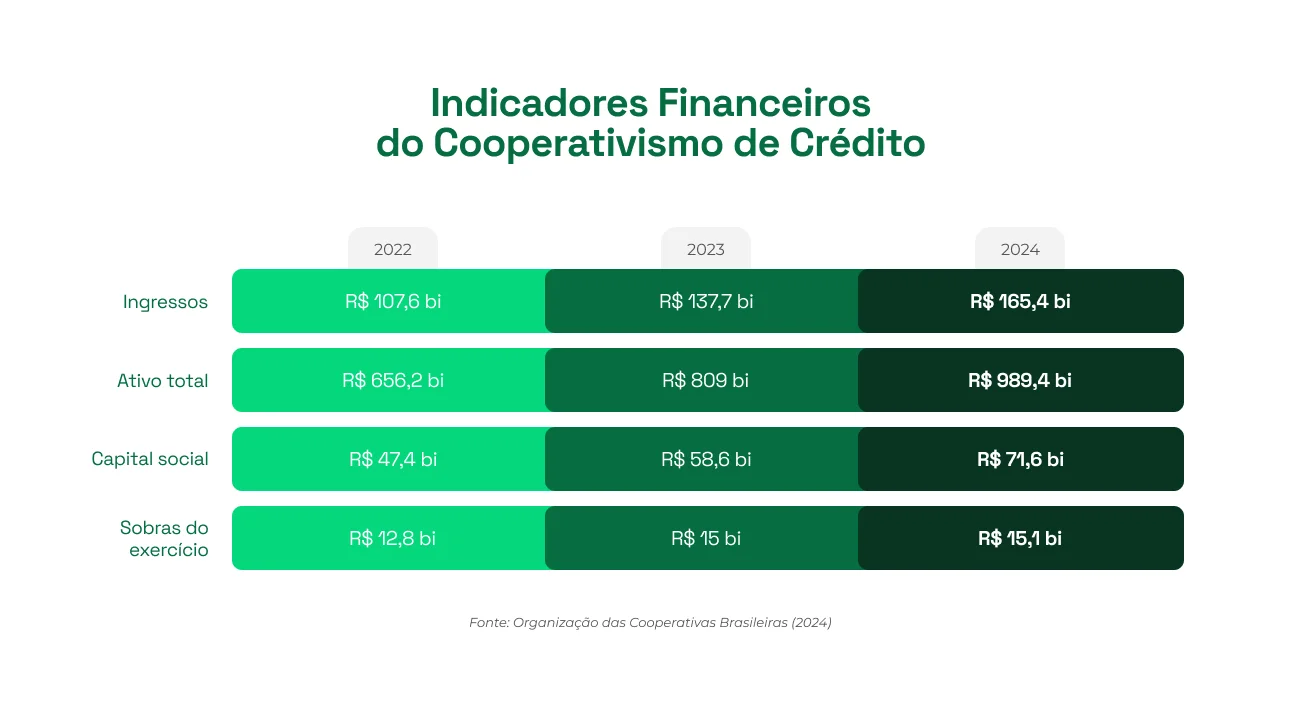
Esse dinamismo pode ser observado também nos indicadores financeiros do cooperativismo de crédito, que cresceram de forma consistente entre 2022 e 2024, reforçando o potencial do setor em gerar impacto econômico e social.

Apesar da solidez e do crescimento, o setor enfrenta um desafio que ameaça sua competitividade: os sistemas legados.
A pressão de fintechs que operam com estruturas mais ágeis, por exemplo, exige das cooperativas um salto tecnológico para atender a um cooperado cada vez mais digital. O desafio não é apenas operacional, mas estratégico.
A ausência de interoperabilidade e a dificuldade em integrar dados impedem a construção de uma visão unificada. Isso compromete a entrega de experiências personalizadas e reduz a eficiência operacional. Além disso, os altos custos de manutenção de sistemas antigos drenam recursos que poderiam ser direcionados à inovação.
Nesse cenário, há instituições financeiras que já conseguem lançar produtos em semanas, enquanto algumas cooperativas com estruturas legadas podem demorar meses para implementar novas funcionalidades.
Essa defasagem de velocidade não afeta apenas a inovação, mas amplia a superfície de risco, logo que, sistemas lentos para evoluir também são lentos para corrigir vulnerabilidades.
Por isso, não se pode negligenciar a segurança. De acordo com o State of Cybersecurity Report (2025), 85% das empresas com sistemas legados críticos apontaram a segurança como principal motivador para projetos de modernização. Em um setor que lida com dados sensíveis, essa fragilidade se transforma em risco corporativo.

O caminho para superar essas barreiras passa pela modernização tecnológica. O setor cooperativista já dá sinais claros de adaptação: a incorporação de soluções como pagamentos móveis, serviços bancários online, empréstimos peer-to-peer e blockchain está abrindo novas frentes de relacionamento e inclusão financeira. Mas os ganhos se tornam ainda mais relevantes quando a modernização é feita de forma estruturada.
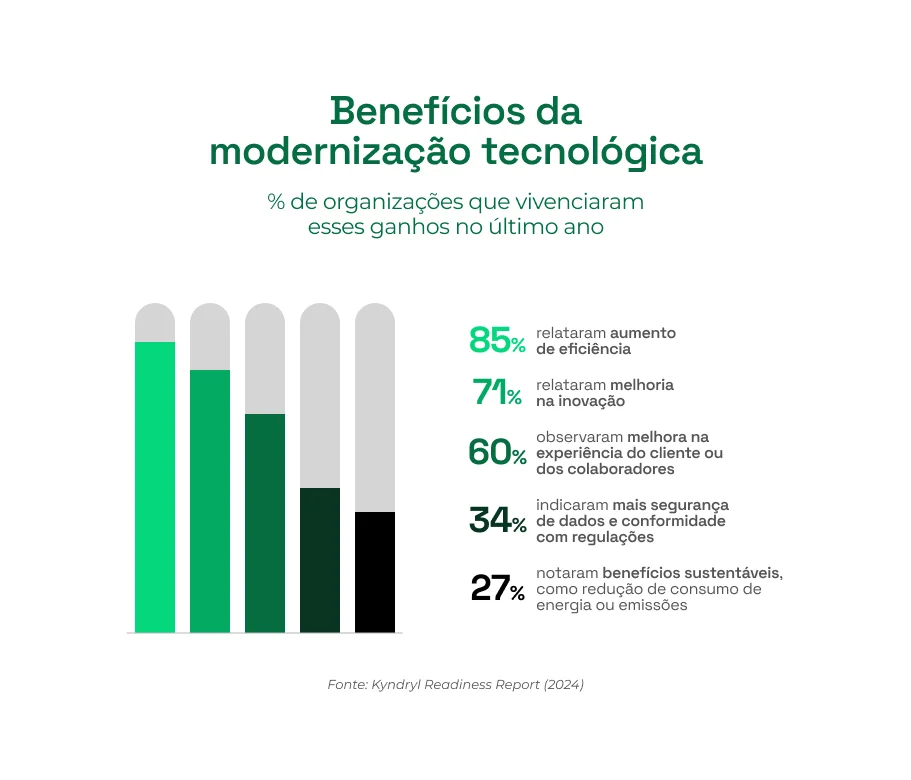
Esses resultados não são abstratos. Um exemplo concreto é o das instituições que migraram sistemas baseados em mainframe: apenas esse movimento gerou economias médias de US$ 23 a 27 milhões por ano, somando mais de US$ 12,5 bilhões em ganhos anuais entre as organizações analisadas pela Kyndryl (2024).
Para o cooperativismo, que precisa equilibrar impacto social com sustentabilidade financeira, ganhos dessa magnitude podem ser decisivos para expandir presença em regiões remotas e financiar novos produtos digitais.

A evolução das cooperativas passa pela capacidade de transformar sistemas obsoletos em plataformas preparadas para inovação. Nesse processo, a Inteligência Artificial vem se consolidando como peça-chave, não apenas para automatizar tarefas repetitivas, mas para orquestrar fluxos críticos, personalizar jornadas e garantir decisões mais rápidas e auditáveis.
Projetos recentes em diferentes setores já mostram como agentes de IA podem analisar grandes volumes de código, sugerir refatorações, gerar documentação e acelerar testes de homologação, etapas que antes exigiam meses de trabalho manual.
Essa abordagem reduz riscos e permite que mesmo estruturas complexas sejam modernizadas de forma incremental, sem interromper operações sensíveis. Estabelecendo uma base de governança escalável para sustentar novas ofertas de pagamentos móveis a serviços baseados em dados.

Os números comprovam que o cooperativismo financeiro já é uma força econômica e social no Brasil. No entanto, manter essa trajetória de crescimento depende da capacidade de transformar sistemas legados em uma base preparada para inovação.
A transição para arquiteturas modernas não é apenas um diferencial competitivo, se caracteriza como a linha que separa quem continuará crescendo de quem possivelmente ficará vulnerável à pressão de novos players.
Executivos do setor já estão entendendo que não modernizar agora significa conviver com custos crescentes, riscos regulatórios e perda acelerada de market share.
Modernizar é, portanto, mais do que atualizar tecnologia: é proteger a confiança do cooperado, assegurar resiliência regulatória e criar condições para competir em escala.
Quer se aprofundar no tema? Acesse o report completo e confira a análise detalhada.